2009-2013年全国计算器及货币专用设备制造行业财务指标分析年报 货币专用设备销售专题
一、行业概况与统计口径说明
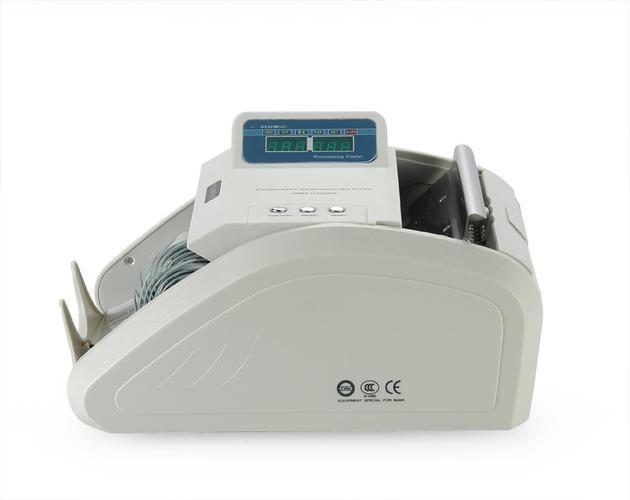
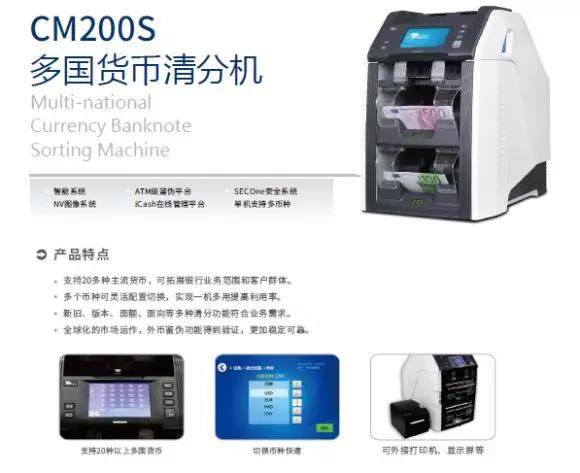
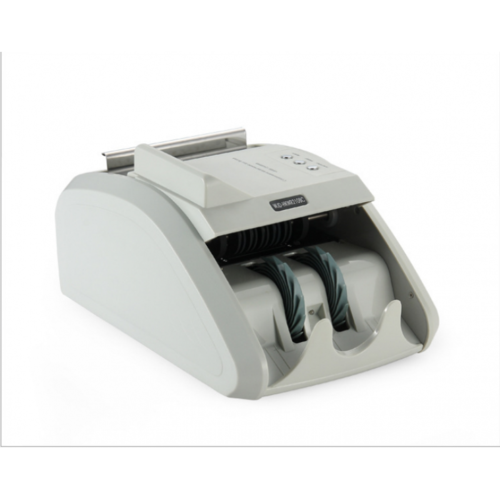
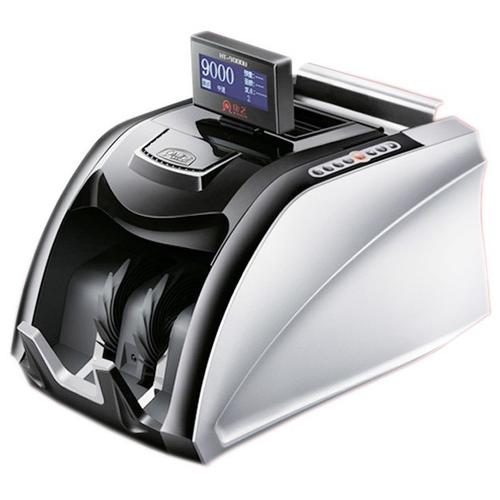
2009-2013年,全国计算器及货币专用设备制造行业(国民经济行业分类中涵盖计算器及货币专用设备制造)经历了国际金融危机后的恢复性增长与结构调整期。本报告聚焦该行业内货币专用设备(包括点钞机、验钞机、清分机、捆钞机、ATM相关模块、硬币处理设备、收银钱箱及金融自助终端配套设备等)的销售表现,并结合行业整体财务指标进行交叉分析。数据来源为国家统计局规模以上工业企业统计口径、行业年度财务指标汇总及重点企业调研数据综合整理。
二、行业整体财务指标走势(2009—2013年)
1. 销售收入与增速
2009年行业受金融危机滞后影响,全行业销售收入同比增速降至个位数;2010—2011年随宏观经济复苏和金融基础设施投入加大,销售收入增速回升至15%—20%区间;2012—2013年增速逐步回落至10%左右,进入平稳增长阶段。其中,货币专用设备销售在行业收入中的占比由2009年的约35%提升至2013年的约42%,成为拉动行业增长的主要细分板块。
2. 利润水平
行业销售毛利率在2009—2011年维持在18%—22%之间,2012—2013年受原材料价格波动和人工成本上升影响,毛利率小幅收窄至16%—19%。货币专用设备因技术门槛相对较高,毛利率普遍高于计算器类产品3—5个百分点,成为行业利润的重要支撑。
3. 资产负债与运营效率
行业资产负债率整体保持在50%—58%区间,2011年后部分企业为扩大货币专用设备产能增加中长期借款,负债率略有上行。应收账款周转天数在2010—2011年较优,2012—2013年因下游客户(银行、商业零售)结算周期延长而有所拉长;存货周转率总体平稳,但货币专用设备因型号多、备货需求大,存货占用高于计算器产品。
三、货币专用设备销售专题分析
1. 销售规模与结构
2009—2013年,货币专用设备销售收入由约××亿元增长至约××亿元(按行业可比口径),年均复合增速约13%—15%。从产品结构看:点钞/验钞设备仍占主导,但占比由2009年的60%以上逐步下降;清分机、捆钞机及硬币处理设备占比提升明显,反映银行现金处理集约化、自动化需求上升;ATM配套模块及自助终端设备销售在2012—2013年增长较快。
2. 销售区域分布
销售区域与金融资源分布高度相关。华东、华北、华南地区合计占货币专用设备销售收入的65%以上,其中华东地区因银行网点密集、商业零售发达居首。中西部地区销售增速在2011—2013年高于东部,主要受县域金融机构网点建设及现金处理设备更新带动。
3. 销售渠道与客户结构
货币专用设备销售以直销为主、渠道分销为辅。客户结构中,银行业金融机构占比约50%—55%,商业零售及服务业占比约20%—25%,其他(包括赌场、交通、公共服务等现金处理场景)占比约20%。2009—2013年,银行类客户集中采购和招标比例上升,对供应商资质、售后服务和价格提出更高要求,推动行业销售模式由单一设备销售向“设备+服务”转变。
4. 销售收入与财务指标的关联
货币专用设备销售毛利率高于行业平均水平,其销售占比的提升对行业整体毛利率形成支撑。但该类产品销售有明显的招投标周期和季节性特征(多集中于下半年),导致行业季度收入波动较大;银行客户回款周期较长,货币专用设备销售占比高的企业应收账款周转压力相对更大。2012—2013年,部分企业通过融资租赁、分期付款等方式促进销售,一定程度上改善了短期现金流但增加了信用风险敞口。
四、影响销售的主要因素
- 政策与需求因素:反假币政策、现金流通管理要求及银行业网点改造推动验钞、清分设备需求;宏观经济和商业活跃度影响零售端现金处理设备销售。
- 技术与替代因素:电子支付快速发展对现金处理设备需求形成长期替代压力,但2009—2013年影响尚有限,现金处理设备销售仍保持增长。
- 成本与竞争因素:行业集中度较低,价格竞争在低端产品中较为激烈,高端清分机等领域外资品牌仍占一定优势。
五、结论与建议
2009—2013年,货币专用设备销售总体保持较快增长,是计算器及货币专用设备制造行业中盈利能力和成长性相对突出的板块。行业财务指标显示收入增长稳健但利润率承压,运营效率有待提升。建议企业:加强高附加值产品(清分、硬币处理、自助设备模块)的研发与销售;优化客户结构和回款管理;由设备销售向运维服务延伸,以提升收入的稳定性和抗周期能力。
如若转载,请注明出处:http://www.erpcxe.com/product/26.html
更新时间:2026-10-22 07:32:33